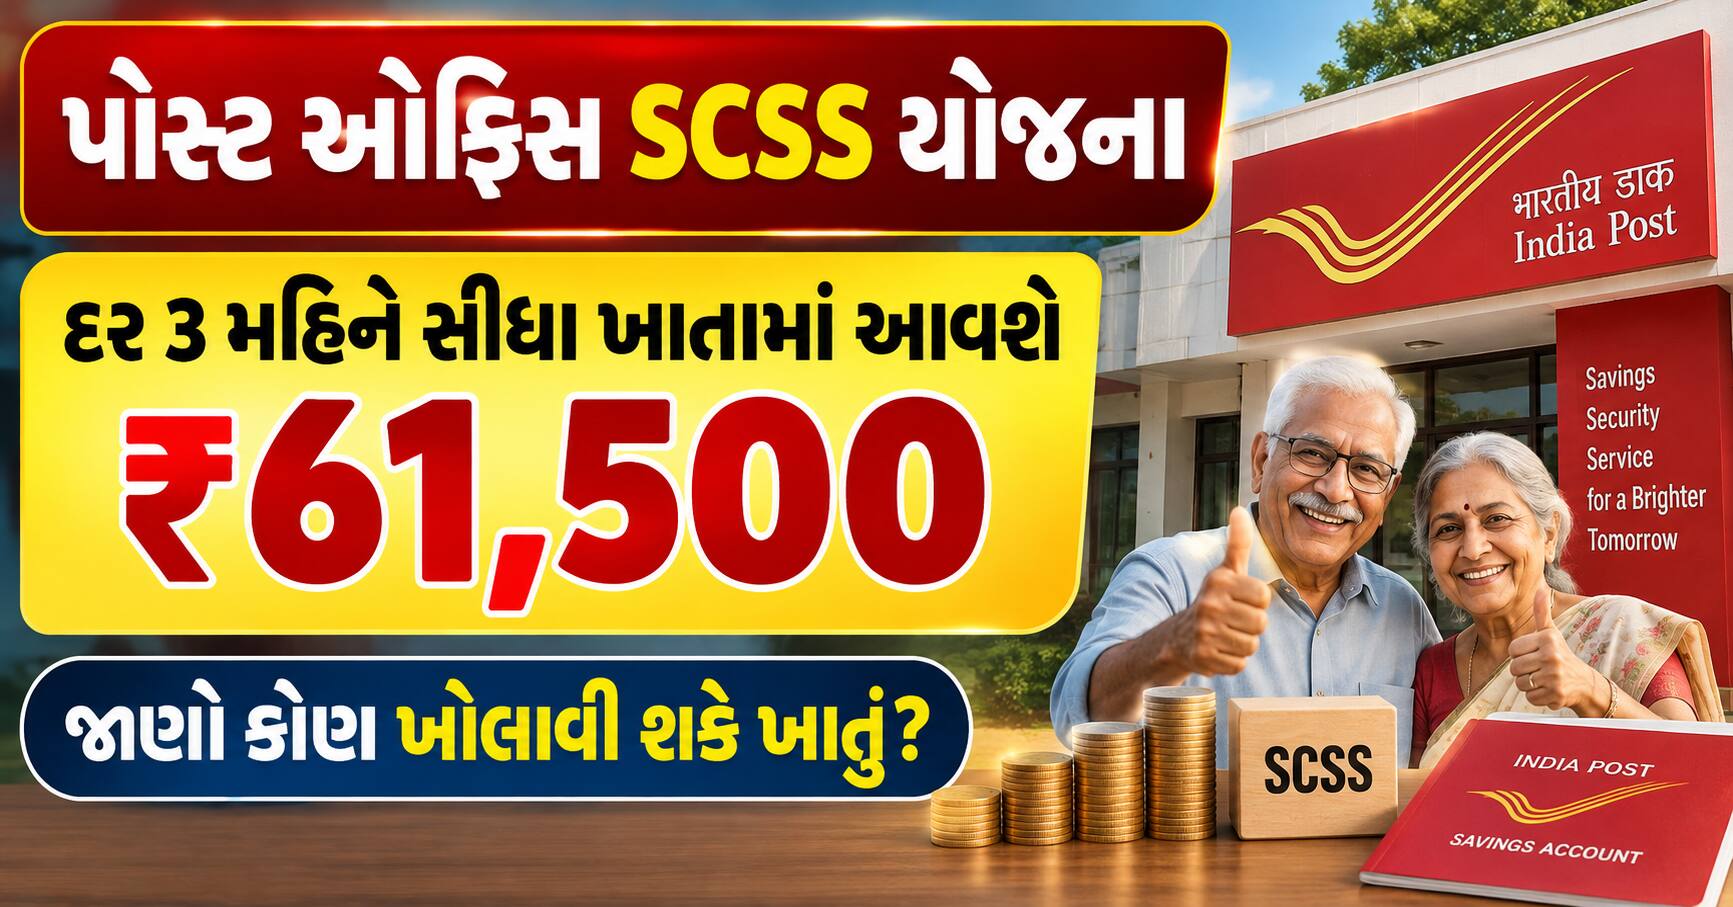
પોસ્ટ ઓફિસ SCSS યોજના: દર 3 મહિને સીધા ખાતામાં આવશે ₹61,500, જાણો કોણ ખોલાવી શકે ખાતું?
Senior Citizen Savings Scheme: વ્યક્તિ જ્યારે નિવૃત્ત થાય છે ત્યારે તેની સૌથી મોટી ચિંતા એ હોય છે કે નિયમિત પગાર બંધ થઈ ગયા પછી ઘરખર્ચ અને અન્ય દૈનિક જરૂરિયાતોને કેવી રીતે પહોંચી વળવું. નિવૃત્તિ પછી મૂડીનું સુરક્ષિત રહેવું અને તેમાંથી નિયમિત આવક મળતી રહેવી એ અત્યંત આવશ્યક બની જાય છે. બજારના જોખમો અને શેરબજારની વધઘટથી દૂર રહીને નિશ્ચિત અને સુરક્ષિત વળતર ઈચ્છતા વરિષ્ઠ નાગરિકો માટે ભારત સરકારની નાની બચત યોજનાઓ આશીર્વાદરૂપ સાબિત થાય છે. આવી જ એક શ્રેષ્ઠ અને લોકપ્રિય યોજના એટલે 'સિનિયર સિટીઝન સેવિંગ્સ સ્કીમ' (SCSS).
આ પોસ્ટ ઓફિસ સ્કીમ ખાસ કરીને 60 વર્ષથી વધુ ઉંમરના નાગરિકોને ધ્યાનમાં રાખીને તૈયાર કરવામાં આવી છે. હાલમાં સરકાર આ યોજના પર 8.2% જેટલું આકર્ષક વાર્ષિક વ્યાજ આપી રહી છે. આ યોજનાની સૌથી મોટી વિશેષતા એ છે કે તેમાં મળતું વ્યાજ દર ત્રણ મહિને સીધું તમારા બેંક ખાતામાં જમા થાય છે. આ સ્કીમમાં રોકાણકાર વધુમાં વધુ 30 લાખ રૂપિયા સુધીની રકમ જમા કરાવી શકે છે.
રોકાણ અને કમાણીનું ગણિત
જો કોઈ વરિષ્ઠ નાગરિક આ યોજનામાં મહત્તમ મર્યાદા એટલે કે 30 લાખ રૂપિયાનું એકસાથે રોકાણ કરે છે, તો 8.2% ના વાર્ષિક વ્યાજ દર મુજબ તેને વર્ષે 246,000 રૂપિયા માત્ર વ્યાજ પેટે મળે છે. આ યોજનામાં ત્રિમાસિક ચૂકવણી થતી હોવાથી, દર ત્રણ મહિને ખાતામાં 61,500 રૂપિયા જમા થાય છે. જો આ રકમને માસિક ધોરણે ગણીએ તો રોકાણકારને દર મહિને સરેરાશ 20,500 રૂપિયાની નિયમિત આવક થાય છે. નોંધનીય છે કે આ રકમ માત્ર વ્યાજની આવક છે; રોકાણ કરેલી 30 લાખ રૂપિયાની મૂળ રકમ સંપૂર્ણપણે સુરક્ષિત રહે છે અને નિયમો મુજબ મુદત પૂરી થવા પર પરત મળી જાય છે. નિવૃત્તિ પછી દૈનિક ખર્ચ અને મેડિકલ બિલ ચૂકવવા માટે આ આવક ખૂબ જ ઉપયોગી સાબિત થાય છે.
યોજનાની મુદત અને રોકાણની મર્યાદા
SCSS ખાતું ઓછામાં ઓછા 1,000 રૂપિયાથી ખોલાવી શકાય છે, જ્યારે મહત્તમ રોકાણ મર્યાદા 30 લાખ રૂપિયા નક્કી કરવામાં આવી છે. આ યોજનાનો પ્રારંભિક કાર્યકાળ 5 વર્ષનો હોય છે. 5 વર્ષ પૂરા થયા પછી જો રોકાણકાર ઈચ્છે તો આ ખાતાને વધુ 3 વર્ષ માટે લંબાવી શકે છે. આમ, પોતાની આર્થિક જરૂરિયાત મુજબ સુરક્ષિત રીતે લાંબા સમય સુધી રોકાણ ચાલુ રાખી શકાય છે.
કોણ ખાતું ખોલાવી શકે?
સામાન્ય રીતે, ભારતમાં રહેતા અને 60 વર્ષ કે તેથી વધુ ઉંમર ધરાવતા કોઈપણ નાગરિક આ યોજનાનો લાભ લઈ શકે છે. જે વ્યક્તિઓ 55 થી 60 વર્ષની વચ્ચે છે અને જેમણે સ્વૈચ્છિક નિવૃત્તિ (VRS) લીધી છે તેઓ પણ અમુક ચોક્કસ શરતોને આધીન આ ખાતું ખોલાવી શકે છે. આ ઉપરાંત, નિવૃત્ત સંરક્ષણ કર્મચારીઓ માટે ઉંમરની મર્યાદા ઘટાડીને 50 વર્ષ રાખવામાં આવી છે. જોકે, હિન્દુ અવિભાજિત પરિવારો (HUF) અને બિન-નિવાસી ભારતીયો (NRI) આ યોજના હેઠળ રોકાણ કરવા માટે પાત્ર નથી.
કરવેરાના નિયમો અને પ્રક્રિયા
આ યોજનામાં રોકાણ કરવાથી આવકવેરા કાયદાની કલમ 80C હેઠળ કરમુક્તિનો લાભ મળે છે. જોકે, અહીં એ સમજવું જરૂરી છે કે યોજનામાંથી મળતું વ્યાજ કરપાત્ર છે. જો નાણાકીય વર્ષ દરમિયાન મળતું કુલ વ્યાજ સરકાર દ્વારા નિર્ધારિત મર્યાદા કરતાં વધી જાય, તો નિયમો અનુસાર તેમાં TDS પણ કાપવામાં આવી શકે છે. આથી રોકાણ કરતા પહેલા તમારી કર જવાબદારીઓ સમજી લેવી હિતાવહ છે. ખાતું ખોલાવવા માટે તમારી નજીકની પોસ્ટ ઓફિસ અથવા સરકાર દ્વારા અધિકૃત બેંક શાખાનો સંપર્ક કરી શકાય છે. અરજી કરતી વખતે કેવાયસી (KYC) પ્રક્રિયા માટે આધાર કાર્ડ, પાન કાર્ડ, માન્ય ઓળખ પત્રો તેમજ ફોટોગ્રાફ સબમિટ કરવાના રહે છે.
રોકાણ કરતા પહેલા એ બાબત ખાસ ધ્યાનમાં રાખવી કે 8.2% નો વર્તમાન વ્યાજ દર કાયમી નથી; સરકાર સમયાંતરે નાની બચત યોજનાઓના વ્યાજ દરોની સમીક્ષા કરતી રહે છે. નિવૃત્તિના સમયને આર્થિક રીતે સુરક્ષિત અને ચિંતામુક્ત બનાવવા માટે આ સ્કીમ એક ઉત્તમ અને વિશ્વાસપાત્ર વિકલ્પ છે.
Related News

